
A transição para o novo sistema tributário nacional reacende o debate sobre PGV e Reforma Tributária, e sobre o real conhecimento que os municípios têm do próprio território
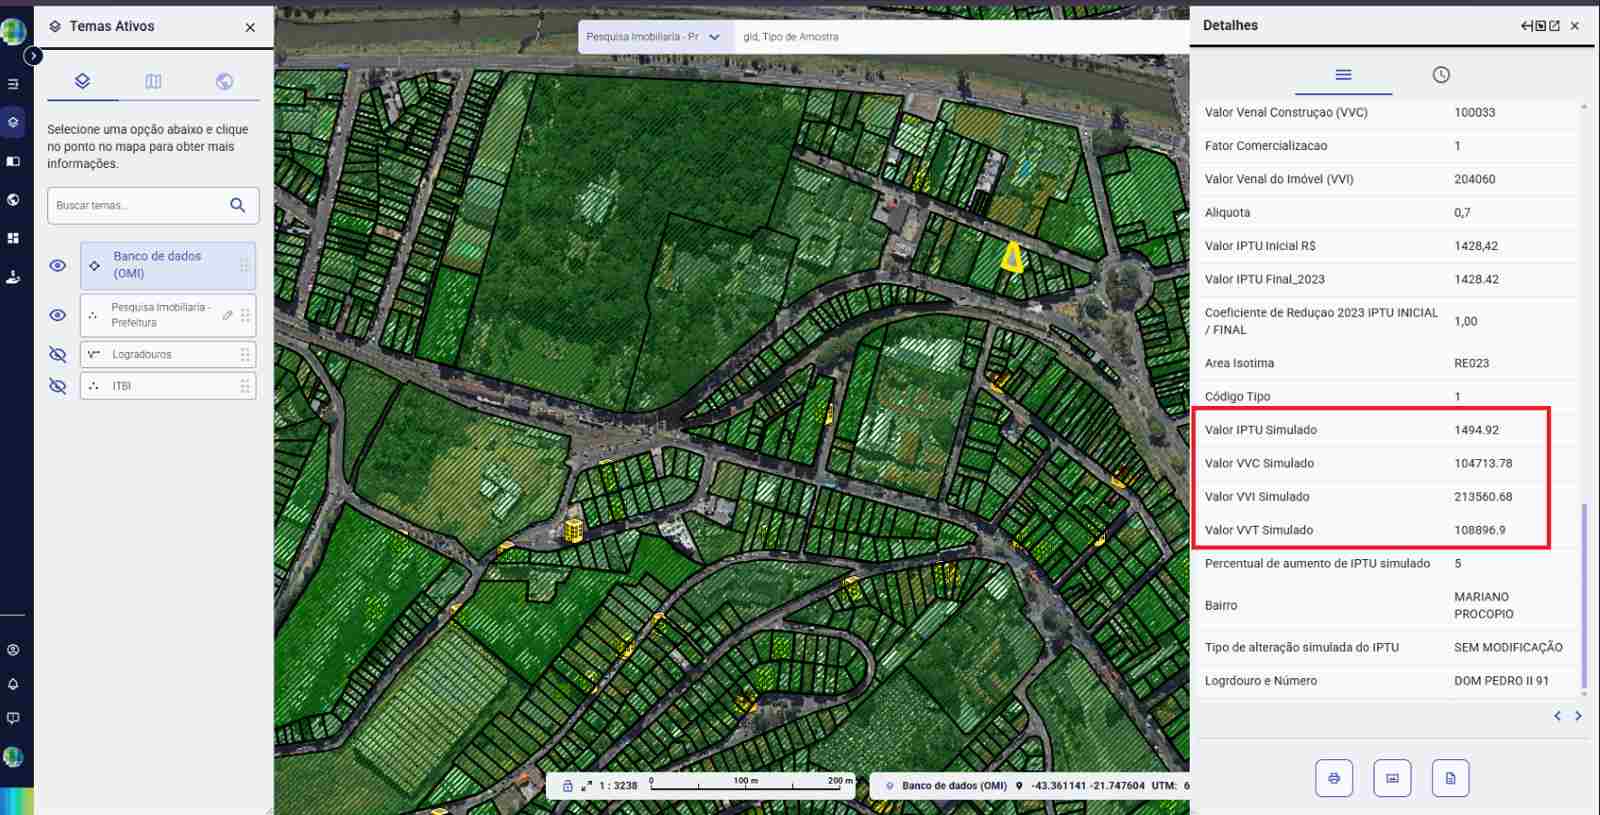
A Reforma Tributária não altera a metodologia da Planta Genérica de Valores (PGV) nem transforma a PGV na base de cálculo do IBS. Sua função permanece relacionada à apuração do valor venal para o IPTU e ao fortalecimento da gestão territorial do município.
Durante a transição para o novo sistema tributário, os municípios também precisam manter atenção sobre suas receitas próprias e sobre a qualidade das informações que sustentam a gestão fiscal local.
Nesse contexto, uma PGV tecnicamente consistente continua estratégica, não por interferir no cálculo do IBS, mas por apoiar a tributação imobiliária municipal com informações mais aderentes à realidade do território.
O que a Reforma Tributária muda para a gestão fiscal dos municípios?
Um novo cenário para a administração tributária
A Emenda Constitucional nº 132/2023 e a Lei Complementar nº 214/2025 estabeleceram uma transição longa, que vai até 2033, com a substituição gradual de ICMS e ISS pelo IBS e de PIS e Cofins pela CBS.
Essa mudança altera a lógica de arrecadação: em vez de tributar na origem, o sistema passa a tributar no destino, redistribuindo receitas entre os entes federativos.
Para o administrador público, isso significa atuar simultaneamente em duas frentes ao mesmo tempo: adaptar sistemas, equipes e processos ao novo modelo nacional, sem deixar de olhar para dentro de casa. Como resume o advogado tributarista Paulo Duarte Filho, em entrevista ao PodGeo:
- “Não é uma reforma tributária, é uma reforma econômica. Ela impacta toda a economia e toda a economia do município, não só de quem vive no município, mas de quem gere o município. Então a gente tem que olhar com a mente um pouquinho mais aberta.”
Por que as receitas próprias continuam estratégicas?
Um dos pontos mais relevantes trazidos pela Reforma é que ela não substitui a necessidade de o município gerir bem as receitas sob sua responsabilidade, como o IPTU e o ITBI.
Durante a transição, o ICMS e o ISS serão reduzidos gradualmente enquanto o IBS será implementado. Esse processo não diminui a importância de o município conhecer seu território e gerir suas receitas próprias.
Paulo Duarte ainda reforça esse raciocínio ao comparar a arrecadação municipal a um conjunto de instrumentos que precisam funcionar de forma integrada:
- “A arrecadação municipal é um complexo de instrumentos de arrecadação. Eu tenho que olhar para o todo. […] O município não vive só de uma única receita. Ele é uma cesta que depende de várias receitas entrando para ele equalizar”.
Essa lógica de diversificação fica ainda mais clara quando ele comenta o caso do ITR, um tributo que os municípios podem arrecadar, mas que segue subaproveitado:
“O que a gente tem visto é que alguns entendem que é muito esforço para pouco dinheiro, mas na verdade é pouco dinheiro, porque a base e a sistemática está como antigamente e não como poderia ser. A gente vê pulos de incremento de 5 a 10 vezes de arrecadação”.
A importância crescente da qualidade dos dados municipais
Se a arrecadação depende de múltiplas fontes, a qualidade da informação que sustenta cada uma delas se torna decisiva. Uma base cadastral desatualizada pode comprometer a gestão do IPTU e outras decisões tributárias e territoriais do município.
No novo cenário nacional, a qualidade cadastral também ganha relevância para a integração dos dados imobiliários ao CIB e ao Sinter, sem que isso signifique impacto direto da PGV no cálculo do IBS.
Paulo Duarte ainda comenta a relação entre dados e arrecadação:
- “Uma base de dados desatualizada pode afetar muito essa arrecadação. […] A gente entende que muitos municípios nunca olharam com o devido cuidado para a base de cálculo de IPTU e de ITBI”.
Onde a PGV entra nessa discussão?
O papel da Planta Genérica de Valores
A Planta Genérica de Valores é o instrumento técnico que estabelece o valor de referência dos imóveis em cada região do território, considerando infraestrutura, uso do solo, padrão construtivo e dinâmica do mercado imobiliário.
É a partir da PGV que o município consegue tributar de forma proporcional à realidade de cada área e não de forma genérica ou desatualizada.
PGV, valor venal e tributação imobiliária
A Planta Genérica de Valores fornece referências técnicas para a apuração do valor venal dos imóveis e para o cálculo do IPTU, conforme a legislação municipal.
Quando essa base não é revisada periodicamente, o valor venal se distancia do valor real de mercado, criando distorções que afetam tanto a arrecadação quanto a percepção de justiça por parte do contribuinte.
A relação entre cadastro territorial e avaliação dos imóveis
A atualização da PGV depende diretamente da qualidade do cadastro imobiliário e do cadastro territorial do município.
Sem uma base cartográfica confiável e sem dados territoriais organizados, a avaliação dos imóveis fica sujeita a amostragens incompletas e a critérios pouco atualizados, o que compromete a precisão da própria PGV.
Assim, a Planta segue sendo um instrumento voltado à tributação municipal, como o IPTU.
O que acontece quando a PGV não acompanha a transformação do município?
Distorções entre imóveis e regiões
Um município é dinâmico: bairros que recebem asfalto, saneamento, iluminação pública e novos equipamentos urbanos se valorizam ao longo do tempo.
Quando a PGV não acompanha esse movimento, imóveis com valores de mercado muito diferentes acabam sendo tributados de forma equivalente ou o inverso, com áreas valorizadas pagando proporcionalmente menos do que deveriam.
Defasagem em relação ao mercado imobiliário e reflexos na arrecadação
A defasagem entre valor venal e valor de mercado é uma das consequências mais diretas de uma PGV desatualizada. Com o passar dos anos, sem pesquisa de mercado e sem atualização cadastral, a diferença entre o que consta no cadastro e o que efetivamente se pratica em transações de compra e venda tende a crescer.
Essa defasagem pode gerar distorções na tributação imobiliária e limitar o potencial de arrecadação municipal, já que os valores utilizados deixam de acompanhar as transformações do território.
Em um cenário de transição tributária, recuperar essa consistência técnica passa a ser ainda mais relevante para a sustentabilidade das contas municipais.
Impactos sobre a justiça fiscal
Essa defasagem também afeta diretamente a justiça fiscal: contribuintes com imóveis de valor semelhante passam a pagar tributos diferentes, dependendo apenas de quando aquela região foi avaliada pela última vez.
No caso do ITBI, é importante distinguir as bases: conforme o Tema Repetitivo 1.113 do Superior Tribunal de Justiça, o imposto considera o valor do imóvel transmitido em condições normais de mercado e não está vinculado à base de cálculo do IPTU.
Por que a Reforma Tributária reforça a necessidade de bases municipais confiáveis?
Cadastro imobiliário atualizado
Com o Cadastro Imobiliário Brasileiro (CIB) e o SINTER ganhando protagonismo no novo cenário tributário, o cadastro imobiliário municipal deixa de ser apenas um instrumento local de gestão e passa a integrar uma arquitetura nacional de dados.
Dados territoriais consistentes
Dados territoriais consistentes, que consideram limites, uso do solo, ocupação e transformações urbanas, são a base sobre a qual qualquer atualização tributária responsável se sustenta.
Informações sobre o mercado imobiliário
Acompanhar o mercado imobiliário de forma contínua, e não apenas em ciclos pontuais de revisão, permite identificar valorizações e desvalorizações antes que elas se tornem grandes distorções acumuladas.
Integração das bases municipais
Cadastro imobiliário, dados territoriais, PGV e informações de mercado precisam conversar entre si. Um município que trata essas bases de forma isolada e desconectada perde eficiência tanto na gestão tributária quanto no planejamento urbano.
Como dados territoriais podem tornar a atualização da PGV mais consistente?
Cadastro Técnico Multifinalitário
O Cadastro Técnico Multifinalitário organiza informações territoriais, fiscais e físicas em uma única base, servindo como alicerce técnico para trabalhos de PGV mais precisos e defensáveis tecnicamente perante o Legislativo municipal.
Geoprocessamento
Soluções de geoprocessamento permitem visualizar e analisar o território por meio de mapas, faces de quadra e zonas homogêneas, tornando possível identificar com mais precisão como cada região do município se comporta em termos de valorização imobiliária.
Inteligência imobiliária
A combinação entre pesquisa de mercado e análise territorial gera inteligência imobiliária: uma leitura mais próxima da realidade sobre como os imóveis estão sendo negociados, essencial para simulações de valor venal tecnicamente embasadas.
Observatório do Mercado Imobiliário
Iniciativas como o Observatório do Mercado Imobiliário funcionam como apoio contínuo a essa inteligência, ajudando o administrador público a acompanhar tendências do mercado ao longo do tempo, sem substituir o papel técnico da equipe municipal na condução do processo de atualização da PGV.
PGV atualizada como instrumento de justiça fiscal
Valores mais aderentes à realidade
Uma PGV tecnicamente atualizada aproxima o valor venal do valor real de mercado, tornando a cobrança de IPTU e ITBI mais coerente com a realidade de cada região do município.
Redução de distorções
Ao corrigir defasagens acumuladas ao longo dos anos, o município reduz distorções entre bairros e entre imóveis semelhantes, podendo diminuir também o risco de questionamentos e judicialização.
Maior equidade tributária
A atualização oferece uma base mais consistente para que o município avalie distorções e estruture uma tributação mais equitativa, conforme sua legislação.
Como preparar a gestão municipal para o novo cenário tributário?
A Reforma Tributária eleva o padrão de exigência sobre a qualidade das informações municipais. Isso significa integrar cadastro imobiliário, dados territoriais, geoprocessamento e inteligência de mercado como parte de um mesmo ecossistema de gestão fiscal, e não como iniciativas isoladas.
A equipe técnica municipal segue sendo protagonista dessas decisões: cabe a ela avaliar, validar e conduzir cada etapa da atualização, apoiada por dados mais organizados e por soluções que tornam esse processo mais preciso.
Municípios que se organizarem nesse sentido chegam mais preparados tanto para o novo modelo tributário nacional quanto para os desafios permanentes da gestão fiscal local.
A Geopixel acompanha esse desafio há mais de 18 anos, desde 2007, ao lado de mais de 100 municípios brasileiros.
Nesse tempo, estruturou as soluções justamente para dar conta dessa integração: transformar cadastro imobiliário, dados territoriais e informações de mercado, dados que podem estar dispersos entre diferentes secretarias, em uma base técnica única.
O resultado são trabalhos de PGV mais precisos, que apoiam a equipe técnica municipal em decisões com mais agilidade e segurança.
Para entender como estruturar esse processo de forma técnica e segura, fale com o nosso time de negócios.

FAQ – Perguntas frequentes sobre PGV e Reforma Tributária
Não. A Reforma Tributária não altera a metodologia da PGV nem a transforma em base de cálculo do IBS. A Planta continua estratégica por apoiar o IPTU, o ITBI e a arrecadação própria do município.
Não há determinação normativa que altere a metodologia da PGV em razão da Reforma. O que muda é o contexto: com o novo modelo tributário, a qualidade dos dados que sustentam a PGV passa a ter ainda mais peso.
Porque o território é dinâmico. Sem atualização periódica, a PGV deixa de refletir valorizações, novos empreendimentos e mudanças no padrão construtivo, podendo gerar distorções no cálculo do IPTU.
Sim. A PGV fornece referências técnicas para a apuração do valor venal utilizado no cálculo do IPTU, tributo central para a arrecadação própria dos municípios.
Ela pode gerar distorções entre imóveis e regiões, fazendo com que a base de cálculo deixe de acompanhar adequadamente as diferenças de valorização do território.
O Cadastro Técnico Multifinalitário organiza as informações territoriais e fiscais que servem de base técnica para trabalhos de PGV mais precisos e tecnicamente defensáveis.


